

Antalya Büyükşehir Belediyesi’nin 2025 yılı Sayıştay Düzenlilik Denetim Raporu’nda kamu harcamaları, personel yapılanması ve ihale süreçlerine ilişkin yeni bulgular ortaya konuldu. Raporda, belediye başkanının seyahat ve konaklama giderlerinin bir iştirak şirketi üzerinden karşılanması, faaliyeti bulunmayan dört daire başkanlığı kadrosunun oluşturulması ve Elektronik Denetleme Sistemi (EDS) projesinin yıllardır tamamlanamaması dikkat çekti.
Başkanın seyahat giderleri Aldaş üzerinden karşılandı
Sayıştay raporunun 38’inci bulgusunda, Antalya Büyükşehir Belediye Başkanı’nın yurt içi ve yurt dışı geçici görevlendirmelerine ilişkin seyahat ve konaklama giderlerinin nasıl karşılandığı incelendi. Rapora göre, söz konusu giderler belediye bütçesinden karşılanması gerekirken ASAT Genel Müdürlüğünün yüzde 96 oranında sahibi olduğu Aldaş A.Ş. tarafından finanse edildi. Raporda, şirketin yaptığı harcamaları yüzde 15 kâr marjı ekleyerek ASAT’a fatura ettiği belirtildi. Bu uygulamayla belediye başkanının görev seyahatlerine ilişkin giderlerinin ASAT kaynaklarından karşılandığı ifade edildi. Sayıştay, 6245 sayılı Harcırah Kanunu kapsamında kamu görevlilerinin görev seyahatlerine ilişkin giderlerinin ilgili kurumun bütçesinden karşılanması gerektiğini hatırlattı. Ayrıca kamu harcamalarının mevzuata uygun biçimde, ilgili bütçe kaleminden ve gerekli belgelerle yapılması gerektiğine dikkat çekti. Belediye yönetimi ise başkanın görevlendirmelerinin Harcırah Kanunu hükümlerine uygun gerçekleştirildiğini, Aldaş A.Ş.’nin yaptığı işlemlerden Özel Kalem Müdürlüğünün bilgisinin bulunmadığını bildirdi. Sayıştay, seyahat giderlerinin mevzuat çerçevesinde belediye bütçesinden karşılanması gerektiğini belirtti.
Faaliyeti olmayan dört daire başkanlığı tespit edildi
Raporun 44’üncü bulgusunda, Antalya Büyükşehir Belediyesinde herhangi bir faaliyeti bulunmayan dört daire başkanlığının ihdas edildiği kaydedildi. Sayıştay, ilgili yönetmelik uyarınca yönetici kadrolarının hizmet gereklerine uygun biçimde oluşturulması gerektiğini vurguladı. Fiilen yürütülmeyen hizmetler için kadro unvanı kullanılmaması gerektiğine işaret edilen raporda, söz konusu daire başkanlıklarının görev ve yetki alanlarının yanı sıra organizasyon, personel ve bütçe yapılarının da bulunmadığı belirtildi. Raporda ayrıca 2024/7 sayılı Tasarruf Tedbirleri Genelgesi kapsamında mevcut personelin etkin ve verimli çalıştırılması, atıl personel oluşumunun önlenmesi gerektiği hatırlatıldı. Belediye yönetimi, bulguya konu hususa ilişkin gerekli düzeltici işlemlerin 2026 yılı içerisinde yapıldığını bildirdi. Sayıştay ise faaliyet alanı bulunmayan kadroların ihdas edilmemesi ve kullanılmaması gerektiğini kaydetti.
12 milyon avroluk EDS projesi tamamlanmadı
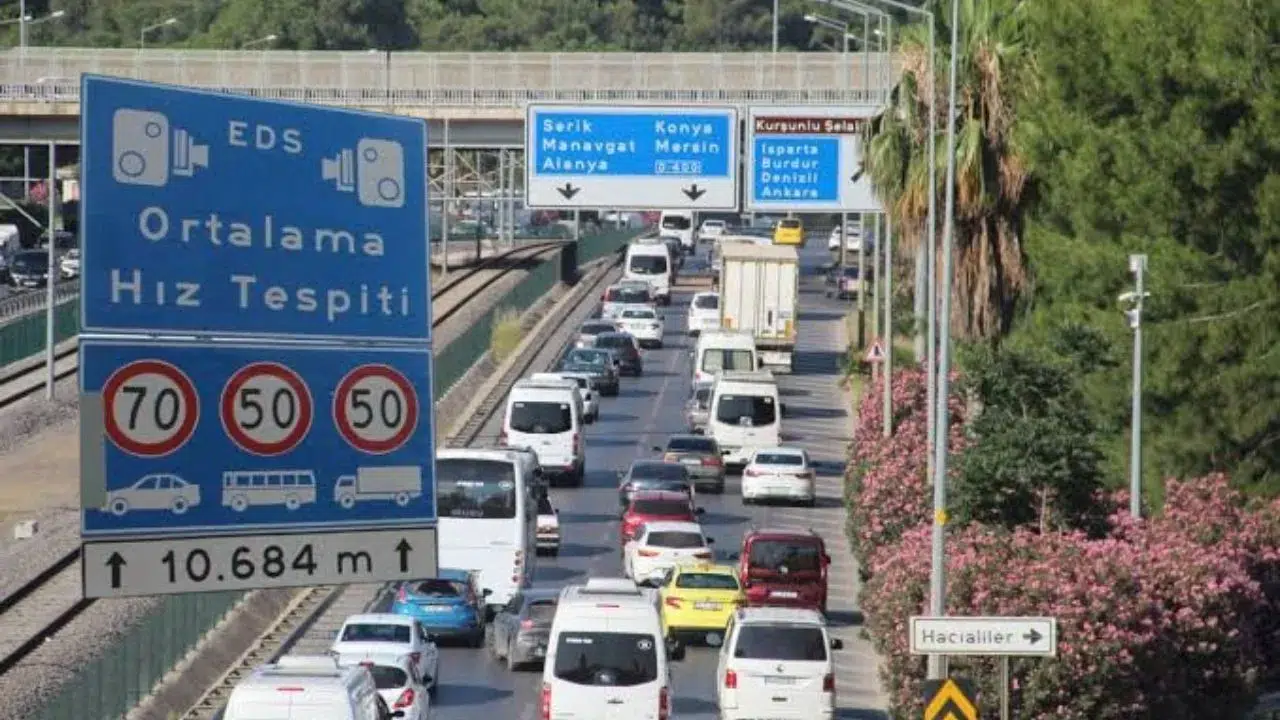
Sayıştay raporunda öne çıkan bir diğer başlık, Elektronik Denetleme Sistemi (EDS) projesi oldu. “Antalya Büyükşehir Belediyesi Akıllı Kent Sistemleri Faz-1” işi kapsamında yürütülen projenin sözleşmelerde belirtilen sürede tamamlanmadığı tespit edildi. Rapora göre, KDV hariç toplam proje bedeli 12 milyon 84 bin 621,87 avro olan EDS projesinin 1 Şubat 2020 tarihinde tamamlanması gerekiyordu. Ancak proje, 31 Aralık 2025 itibarıyla tamamlanmamıştı. Projenin yapımına 13 Kasım 2017 tarihinde başlandığı, 2018 yılında 120 iş günü süre uzatımı verildiği ve 2020 yılında yapılan iş artışı nedeniyle 60 günlük ek süre tanındığı belirtildi. Buna rağmen, raporda belirtilen tamamlanma tarihinden sonra yeni bir süre uzatımı kararı bulunmadığı halde projenin sonuçlandırılamadığı ifade edildi. Antalya Büyükşehir Belediyesi ile Antalya İl Emniyet Müdürlüğü arasında imzalanan protokole göre sistemin belediye tarafından kurulması ve ardından emniyete devredilmesi öngörülüyordu. Sistem üzerinden uygulanan trafik cezalarının yüzde 30’unun ise hizmet bedeli olarak belediyeye aktarılması planlanıyordu. Sayıştay, projenin hayata geçirilememesi nedeniyle belediyenin gelir kaybına uğradığını belirtti. Belediye yönetimi, projenin tamamlanması ve eksikliklerin giderilmesi için çalışmaların sürdüğünü bildirdi.
Projeler ve mahal listeleri olmadan ihaleye çıkıldı
Raporda, bazı yapım işlerinin gerekli projeler ve mahal listeleri hazırlanmadan ihaleye çıkarıldığı da tespit edildi.
Sayıştay, yapım işlerinde ihale dokümanlarının mevzuata uygun biçimde hazırlanması gerektiğini vurguladı. Mahal listelerinin hangi imalatın nerede yapılacağını gösterdiği, yaklaşık maliyetin belirlenmesinde ve isteklilerin teklif hazırlamasında önemli rol oynadığı belirtildi. Raporda örnek olarak Doğu Garajı Kültür ve Ticaret Merkezi Şehir Tiyatroları iklimlendirme işi, Konyaaltı-Varsak raylı sistem hattı yapım işi, Finike Atatürk Caddesi kaldırım yenileme işi ve Konyaaltı Sahili engelsiz iskele ve plaj düzenlemesi işi gibi projeler sıralandı. Denetim kapsamında incelenen işlerde proje veya mahal listesi eksiklikleri bulunduğu ifade edildi. Belediye yönetimi, söz konusu eksikliklerin giderilmesi ve mevzuata uyulması konusunda gerekli işlemlerin yapılacağını bildirdi. Sayıştay, yapım işlerinin projeleri ve mahal listeleri hazırlanarak ihale edilmesi gerektiğini kaydetti.
27 taşınmazın tapu kayıtlarında uyumsuzluk belirlendi
Sayıştay’ın 23’üncü bulgusunda, belediyeye ait 27 taşınmazın mevcut kullanım şekli ile tapu kayıtlarındaki bilgiler arasında farklılık bulunduğu belirtildi. Taşınmazların cins tashihi, bir binanın, arazinin veya başka bir taşınmazın fiilî kullanım şekli ile tapudaki kaydı arasındaki farklılığın giderilmesini kapsıyor. Raporda, belediyenin söz konusu taşınmazların kayıtlarını mevzuata uygun biçimde güncellemesi gerektiği vurgulandı. Belediye yönetimi, bulguya ilişkin düzenlemelere uyulacağını bildirdi. Bununla birlikte bazı taşınmazlarda yapı kullanma izin belgesi bulunmaması nedeniyle cins değişikliği işlemlerinin yapılamadığı ifade edildi. Sayıştay, taşınmazların fiilî kullanım şekilleri ile tapu bilgilerinin uyumlu hale getirilerek cins tashihi işlemlerinin tamamlanması gerektiğini belirtti.
Sayıştay’dan mevzuata uygunluk vurgusu
Antalya Büyükşehir Belediyesinin 2025 yılı denetim raporunda yer alan bulgular; kamu harcamalarının hangi bütçeden karşılandığı, kadro yapılanmasının hizmet gerekleriyle uyumu, projelerin zamanında tamamlanması ve ihale dokümanlarının eksiksiz hazırlanması gibi konuları kapsıyor. Raporda, belediyenin ilgili süreçlerde mevzuata uygun hareket etmesi, kamu kaynaklarının şeffaf ve verimli kullanılması ve tespit edilen eksikliklerin giderilmesi gerektiği vurgulanıyor.