

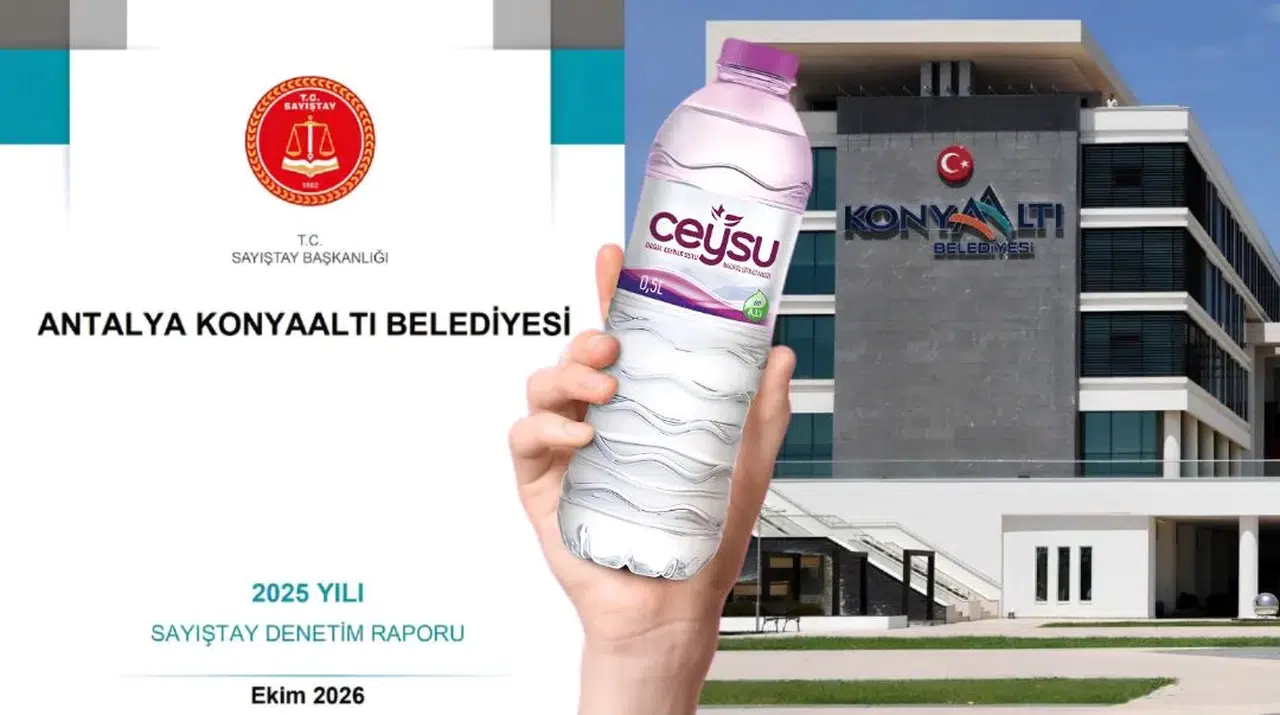
Antalya’nın Konyaaltı ilçesinde Doyran Mahallesi’ndeki kaynaktan çıkarılarak CEYSU markasıyla şişelenen ve ülke genelinde satışa sunulan kaynak suyu, Konyaaltı Belediyesinin 2025 yılı Sayıştay Denetim Raporu’na girdi. Raporda, kaynak suyunun belediye sınırları içerisinde çıkarılıp şişelenerek satılmasına rağmen kaynak suları harcının tahsil edilemediği belirtildi. Sayıştay, belediyenin şişelenen suya ilişkin gerekli denetimleri yapmadığını ve şişeleme sırasında uygulanması gereken özel işaretleme hizmetini gerçekleştirmediğini tespit etti. Ekim 2026 tarihli rapora göre, belediyenin gelirleri arasında yer alan kaynak suları harcının alınabilmesi için suyun kaynaktan çıkarıldığının denetlenmesi ve şişeleme sırasında kaplara kaynağı gösteren özel işaretin konulması gerekiyor. Ancak bu işlemler yapılmadığı için söz konusu harç tahsil edilemedi.
Sayıştay raporunda CEYSU kaynak suyu
2464 sayılı Belediye Gelirleri Kanunu’nun ilgili hükümleri, özel kaplara doldurularak satılan kaynak sularının belediye tarafından denetlenmesini ve özel işaretleme işleminin gerçekleştirilmesini öngörüyor. Kaynak suları harcının da bu işlem sırasında makbuz karşılığında peşin alınması gerekiyor. Sayıştay’ın tespitine göre, Konyaaltı sınırları içerisindeki Doyran Mahallesi mevkiinde bulunan kaynak suyu özel bir firma tarafından çıkarılarak şişeleniyor ve ülke genelinde satışa sunuluyor. Buna rağmen belediye, gerekli denetim ve işaretleme hizmetlerini gerçekleştirmediği için bu kaynaktan elde edilmesi gereken harcı tahsil edemedi. Raporda dikkat çeken nokta, harcın tahsil edilememesinin belediyenin yapması gereken işlemlerin gerçekleştirilmemesiyle ilişkilendirilmesi oldu. Başka bir ifadeyle, rapor firmanın harcı ödemeyi reddettiğini değil, tahakkuk ve tahsilat için gerekli belediye işlemlerinin yapılmadığını ortaya koyuyor.
Belediye firmaya teknik teçhizat yazısı gönderdi
Konyaaltı Belediyesi, Sayıştay’a verdiği yanıtta konuya ilişkin işlem başlatıldığını bildirdi. Belediyenin açıklamasına göre, üretim tesisinde gerekli denetimlerin yapılabilmesi ve şişeleme sırasında özel işaretleme, mühür veya bandrol hizmetinin sunulabilmesi için gerekli teknik teçhizatın kurulması firmaya bildirildi. Bu kapsamda firmaya 25 Ağustos 2025 tarihli ve 9878 sayılı yazının gönderildiği belirtildi. Belediye, tesis kurulumunun tamamlanmasının ardından kaynak suları harcının tahakkuk ve tahsilat işlemlerine ivedilikle başlanacağını açıkladı. Ancak raporda, kaynak suyu harcı kapsamında tahsil edilemeyen toplam tutara ilişkin kesin bir rakam verilmedi. Bu nedenle belediyenin söz konusu kaynak nedeniyle ne kadar gelir elde edemediği rapordaki bilgilerden hesaplanamıyor.
Kaynak suyu harcı bulgusu önceki yıl da rapora girdi
Sayıştay raporunun önceki yıl bulgularının izleme tablosunda, kaynak suları harcının alınmamasına ilişkin tespitin 2024 yılı denetiminde de yer aldığı görülüyor. Söz konusu bulgu için önceki yıl “kısmen yerine getirildi” değerlendirmesi yapıldı. Konunun devam etmesi nedeniyle kaynak suyu harcı meselesi 2025 yılı raporunda yeniden gündeme geldi. Böylece Doyran’daki kaynak suyundan alınması gereken harç, belediyenin gelir tahsilatı ve denetim süreçlerine ilişkin tekrar eden bir başlık olarak rapora yansıdı.
Kredi kartı tahsilatları belediye hesabına 35 günde geçti
Sayıştay raporunda kaynak suyu harcının yanı sıra, kredi kartıyla yapılan tahsilatların belediye hesaplarına aktarılma süresine ilişkin de bulgu yer aldı. Mevzuata göre kredi kartıyla yapılan tahsilatların en geç 20 gün içinde ilgili kamu kurumunun kamu sermayeli bankadaki hesabına aktarılması gerekiyor. Ancak Konyaaltı Belediyesi'nin hesap ve muhasebe kayıtlarında, bir banka aracılığıyla yapılan tahsilatların 35 gün sonra belediye hesabına geçtiği tespit edildi. Rapora göre, 2025 yılında söz konusu banka üzerinden kredi kartıyla yapılan tahsilatların toplamı 79 milyon 660 bin 927 lira 88 kuruşa ulaştı. Bu uygulama nedeniyle belediye, tahsil ettiği parayı en az 15 gün boyunca kendi hesabında değerlendiremedi ve bu kaynaklardan elde edebileceği gelirden mahrum kaldı. Belediye, banka ile yapılan görüşmeler sonucunda bekleme süresinin 18 güne indirildiğini bildirdi. Ancak Sayıştay, bu değişikliği doğrulayacak kanıtlayıcı belgenin sunulmadığını kaydetti.
Bütçe emanetlerindeki ödemelerde sıra sorunu
Rapordaki bir diğer bulgu, belediyenin bütçe emanetleri hesabından yaptığı ödemelerin mevzuatta belirtilen sıraya uygun yürütülmemesi oldu. Nakit yetersizliği nedeniyle hemen ödenemeyen giderler, 320-Bütçe Emanetleri Hesabı’nda izleniyor. Mevzuat, belirli yasal öncelikler saklı kalmak üzere, bu hesaba kaydedilen tutarların muhasebe kayıtlarına alınış sırasına göre ödenmesini öngörüyor. Sayıştay incelemesinde, bazı alacakların bir yıl içinde dahi ödenmediği, buna karşılık daha sonra hesaba kaydedilen bazı tutarların aynı ay içinde ödendiği tespit edildi. Belediye, Mali Hizmetler Müdürlüğünün nakit yetersizliği nedeniyle yapılan ödemelerde mevzuata uygun hareket edilmesine dikkat edeceğini bildirdi. Sayıştay ise bütçe emanetlerindeki ödemelerin kayıt sırasına uygun gerçekleştirilmesi gerektiğini vurguladı.
Haber ajansı aboneliklerinde doğrudan temin uyarısı
Konyaaltı Belediyesi'nin satın alma işlemleri de denetim raporunda yer aldı. Sayıştay, Kamu İhale Kanunu’nun 22’nci maddesinin (b) bendi kapsamına girmeyen bazı alımların bu bent üzerinden gerçekleştirildiğini belirledi. Söz konusu düzenleme, ihtiyacın yalnızca özel bir hakka sahip gerçek veya tüzel kişiden karşılanabildiği durumlarda doğrudan temine başvurulmasına imkân tanıyor. Ancak raporda, haber ajansı aboneliği hizmetlerinin bu kapsamda değerlendirilmesini gerektiren şartların oluşmadığı hâlde alımların ilgili bent üzerinden yapıldığı belirtildi. Belediye, benzer uygulamaların önlenmesi için gerekli takibin yapılacağını bildirdi. Sayıştay ise alımların ihtiyaç, kapsam ve tutarına göre mevzuata uygun doğrudan temin hükümleri veya ihale usulleri çerçevesinde gerçekleştirilmesi gerektiğini kaydetti.
Elektrik dağıtım tesisi giderleri geri istenmedi
Sayıştay raporunda, elektrik dağıtım şirketinin sorumluluğunda bulunan bazı dağıtım tesisi giderlerinin belediye bütçesinden karşılandığı, ancak bu tutarların ilgili elektrik dağıtım şirketinden talep edilmediği belirtildi. Ayrıca söz konusu tesislerin dağıtım şirketine devredilmediği tespit edildi. Rapora göre, enerji bağlantısının sağlanması için çeşitli nedenlerle belediye tarafından yapılan bazı yatırımların bedelinin ilgili şirketten geri alınması gerekiyor. Bunun yanında tesislerin işletme, bakım ve onarım sorumluluğunun da dağıtım şirketine devredilmesi gerektiği vurgulandı. Belediye, konunun düzeltilmesi için gerekli işlemlerin devam ettiğini bildirdi. Sayıştay ise giderlerin ilgili dağıtım şirketinden geri alınması ve tesislerin mevzuata uygun şekilde devredilmesi gerektiğini belirtti.
Kirasını zamanında ödemeyen kiracılara yaptırım uygulanmadı
Denetim raporunun son dikkat çeken başlıklarından biri de belediyeye ait taşınmazların kiralanmasıyla ilgili oldu. Sayıştay, kirasını vadesinde ödemeyen konut ve çatılı işyeri kiracıları için mevzuatta ve ihale şartnamelerinde öngörülen işlemlerin ve yaptırımların uygulanmadığını tespit etti. Raporda, sözleşme ve şartname hükümlerine aykırı davranılması hâlinde gerekli ihtarların yapılması, şartların oluşması durumunda kesin teminatın gelir kaydedilmesi ve sözleşmenin feshedilmesi gibi işlemlerin mevzuat çerçevesinde yürütülmesi gerektiği hatırlatıldı. Sayıştay’ın tespiti, belediyenin kira takibinde yalnızca alacağın kayda geçirilmesinin yeterli olmadığını; vadesinde ödeme yapılmaması durumunda sözleşme ve mevzuat hükümlerinin de uygulanması gerektiğini ortaya koydu.
Sayıştay’dan gelir ve işlem takibi uyarısı
Konyaaltı Belediyesinin 2025 yılı Sayıştay Denetim Raporu, Doyran Mahallesi’ndeki kaynak suyu harcından kredi kartı tahsilatlarına, bütçe emanetlerinden doğrudan temin işlemlerine ve kira takip süreçlerine kadar farklı alanlarda eksiklikler bulunduğunu ortaya koydu. Özellikle kaynak suyu harcına ilişkin tespitin önceki yıl raporunda da yer alması, gerekli denetim ve işaretleme işlemlerinin tamamlanmasının önemini artırdı. Belediye, teknik teçhizat kurulumu sonrasında harç tahakkuku ve tahsilatına başlanacağını bildirdi. Rapordaki bulgular, belediyenin gelir kaynaklarını etkin biçimde takip etmesi, kamu kaynaklarının kullanımında mevzuata uygunluğu sağlaması ve tespit edilen eksiklikleri gidermesi gerektiğine işaret etti.